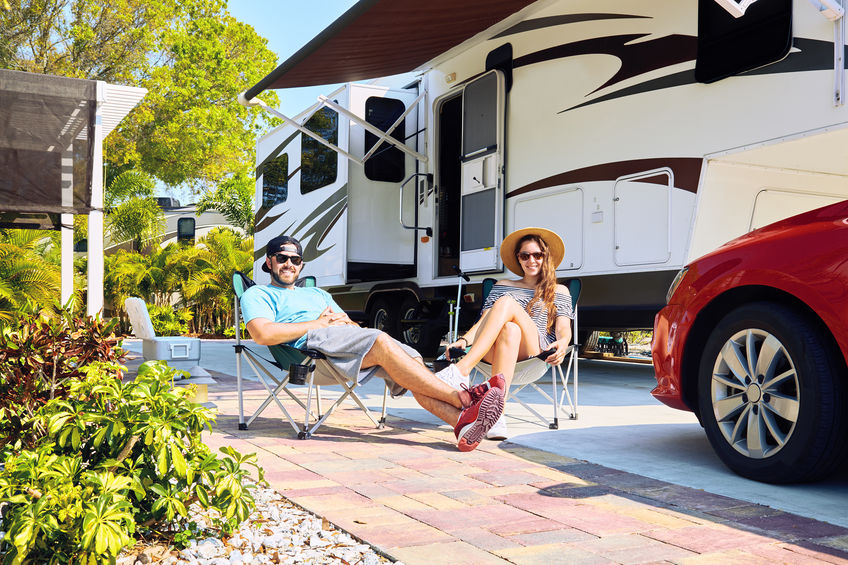
Posséder un camping-car, c’est la liberté de partir quand vous le souhaitez. Mais contrairement à une voiture classique, ce véhicule cumule plusieurs fonctions. Transport, habitation et loisirs. Une assurance auto ordinaire ne couvre pas tout. Elle laisse de côté ce qui fait la valeur de votre MotorHome.
Qu’est-ce qu’une assurance auto ne protège pas ?
Une police classique assure la conduite, mais pas la partie habitation. Les dommages à l’intérieur ne sont pas pris en charge. Un canapé déchiré, un coin cuisine endommagé ou un réservoir qui fuit. Rien ne sera remboursé. Les équipements spécifiques non plus. Un auvent, des panneaux solaires ou une antenne satellite restent à votre charge.
Pour bien comprendre les limites d’un contrat classique, l’Assurance proposée par un courtier spécialisé permet d’adapter les garanties à votre véhicule. Un professionnel du camping-car sait ce qu’il faut couvrir.
Quels sont les vrais risques d’un MotorHome ?
Un camping-car passe de longues périodes sans rouler. L’hiver, il reste stationné sur un parking ou dans un garage. Le vol et le vandalisme constituent alors des risques bien réels. Les dégradations arrivent vite : une fenêtre forcée, un rétroviseur cassé ou une carrosserie rayée.
Les stationnements prolongés en extérieur exposent aussi le véhicule aux infiltrations d’eau, aux chocs et à l’usure prématurée des équipements. La valeur d’un MotorHome reste élevée. Une simple rayure peut coûter cher à réparer.
Les garanties indispensables
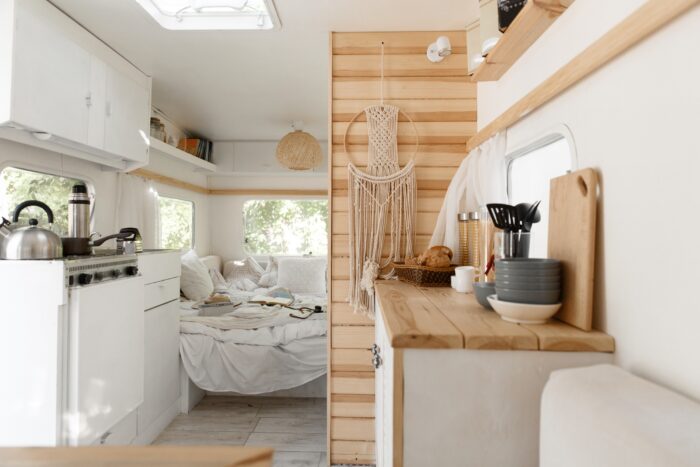
Un contrat MotorHome doit couvrir l’habitacle. Mobilier, électroménager, chauffage et sanitaires. Tout doit être protégé. Les équipements extérieurs aussi (auvent, coffre de toit et porte-vélos)
L’assistance-rapatriement mérite une attention particulière. En cas de panne, il faut pouvoir remorquer le camping-car et prendre en charge ses occupants. Toutes les assurances ne le proposent pas.
Ajoutez également une garantie des biens transportés. Un vélo, du matériel de pique-nique ou du petit électroportatif. Des objets anodins, mais dont la valeur s’accumule rapidement.
Pourquoi passer par un courtier spécialisé ?
Un courtier compare plusieurs assureurs. Il trouve le bon équilibre entre les garanties et le prix. Il connaît les exclusions des contrats standards.
Il peut intégrer des options plus rares : remboursement à la valeur à neuf, prêt d’un véhicule pendant les réparations, etc.